Eine Handelshypothese verbindet beobachtbare Bedingungen mit einem messbaren späteren Ergebnis. Musterdefinition, Informationszeit, Horizont und Vergleich müssen feststehen.
Erst das Protokoll
Definieren Sie Instrumente, Zeitraum, Ein-/Ausstieg, Positionsgröße, erlaubte Daten, Kostenmodell und Hauptkennzahl vor der Berechnung. Wählen Sie eine einfache Referenz und dokumentieren Sie sämtliche geprüften Varianten.
Sonst wird möglicherweise nur die glücklichste Konfiguration gewählt.
Zeitlich trennen
Fiktiv: 2018–2021 Entwicklung, 2022 Auswahl vordefinierter Varianten, 2023–2024 einmalige unabhängige Prüfung. Das sind Lehrzeiträume, keine Empfehlung.
Nach Einsicht und Regeländerung ist der Test nicht mehr unabhängig. Zufälliges Mischen benachbarter Marktbeobachtungen kann Informationen doppeln. Entfernen Sie Trainingsfälle, deren Ergebnisintervalle den Prüfzeitraum überlappen.
Walk-forward
Entwickeln Sie ausschließlich auf Vergangenheit, fixieren Sie Regeln, prüfen Sie das folgende Fenster und verschieben Sie es nach einem vorher festgelegten Plan. Fassen Sie alle Prüffenster zusammen.
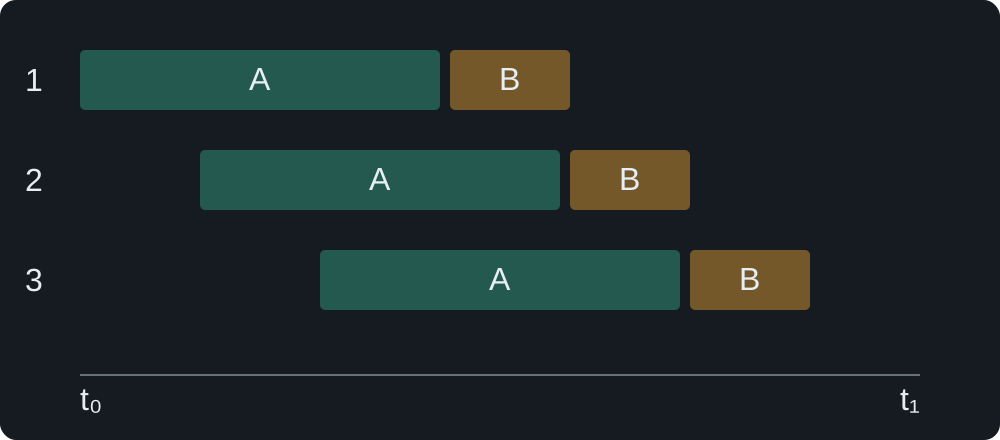
Viele am selben Endergebnis getestete Fensterkonfigurationen können trotzdem überanpassen.
Berichten Sie Nettoergebnis nach Kosten, Anzahl, Drawdown, Streuung und Annahmensensitivität. Ein schwaches Ergebnis ist legitim; verändern Sie Erfolgskriterien nicht nachträglich.
Bailey und Mitautoren erläutern Backtest-Selektion. Das Vorgehen validiert keine bestimmte Strategie.