Une hypothèse de trading relie des conditions observables à un résultat ultérieur mesurable. Il faut définir le motif, le moment où il est connu, l’horizon et le critère de comparaison.
Fixer le protocole
Avant calcul, précisez instruments, période, entrées et sorties, taille des positions, données autorisées, frais et mesure principale. Choisissez une référence simple et recensez toutes les variantes essayées. Sinon, une configuration chanceuse peut être retenue parmi de nombreux échecs.
Séparer les périodes
Exemple fictif : 2018–2021 pour développer, 2022 pour choisir parmi des variantes prévues, 2023–2024 pour une évaluation indépendante unique. Ces dates ne sont pas une recommandation.
Après consultation du test et modification des règles, ce test n’est plus indépendant. Une nouvelle version exige des données réellement inutilisées. Le mélange aléatoire de cas voisins peut dupliquer l’information ; excluez les observations d’apprentissage dont l’intervalle de résultat chevauche le test.
Walk-forward
Développez sur le passé, figez les règles, évaluez la période suivante, puis déplacez la fenêtre selon un calendrier fixé auparavant. Combinez les fenêtres, sans ne garder que les meilleures.
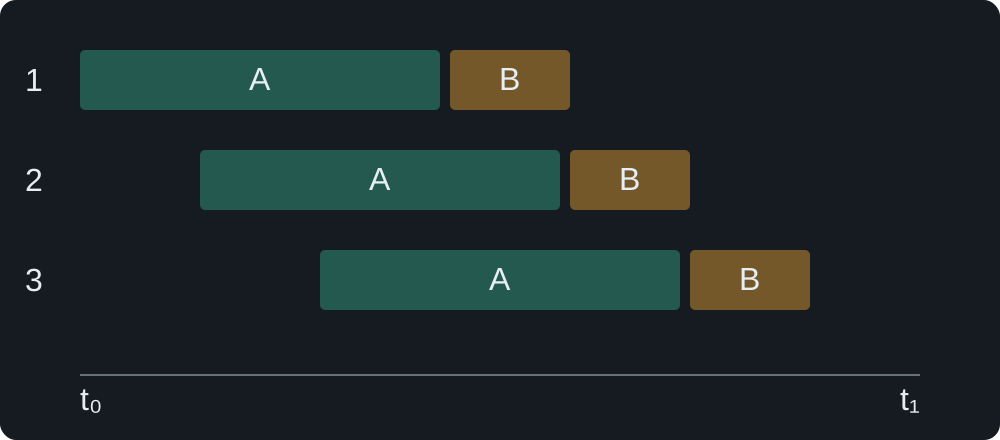
Essayer de nombreuses configurations sur la même histoire finale peut encore surajuster.
Publiez résultat net de frais, effectif, drawdown, dispersion et sensibilité aux hypothèses. Un résultat faible est recevable : ne changez pas le critère après coup.
Voir Bailey et ses coauteurs. Ce protocole ne valide aucune stratégie particulière.