Le résultat brut précède les dépenses ; le résultat net inclut l’exécution et la détention. Des coûts modestes peuvent changer son signe.
Distinguer les coûts
La commission est une facturation du courtier ou de la plateforme, éventuellement à l’entrée et à la sortie. Le spread bid–ask sépare les meilleures cotations d’achat et de vente : acheter à ask puis vendre à bid coûte déjà ce spread.
Le glissement est l’écart entre une référence explicitée et le prix exécuté. Il peut être défavorable ou favorable. Financement, emprunt et roulement peuvent aussi coûter ; les impôts ne sont pas calculés ici.
Exemple
Un résultat brut fictif de +0,30 % supporte 0,05 % de commission à chaque côté, 0,08 % de spread et 0,14 % de glissement pour l’aller-retour. Sur une base identique :
0,30 − 0,10 − 0,08 − 0,14 = −0,02 %.
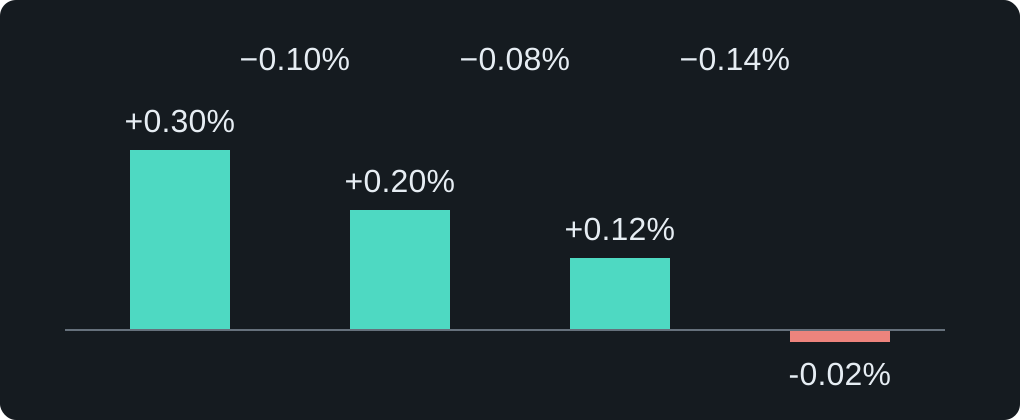
Ces valeurs ne sont pas des tarifs actuels. Si les achats utilisent déjà ask et les ventes bid, ne retranchez pas une seconde fois le spread. Réconciliez prix exécutés et modèle de coûts.
Limites des bougies
Toucher un prix limite ne garantit pas l’exécution : une file d’ordres peut précéder la demande. Un ordre au marché ne garantit pas son prix. OHLC n’établit pas l’ordre d’un stop et d’un objectif touchés dans la même bougie.
Comparez plusieurs hypothèses raisonnables. Sources : Investor.gov et CME Group.