Le win rate est la proportion de transactions gagnantes dans un ensemble défini. Il mesure leur fréquence, pas leur montant.
Trois composantes
Avec p la proportion de gains, W le gain moyen et L la perte moyenne en valeur absolue, sans résultats nuls :
E = p × W − (1 − p) × L.
Les résultats nuls nécessitent une proportion distincte. Utilisez les mêmes unités et des positions comparables. Une moyenne par transaction n’est pas le rendement composé du compte.
Exemples fictifs
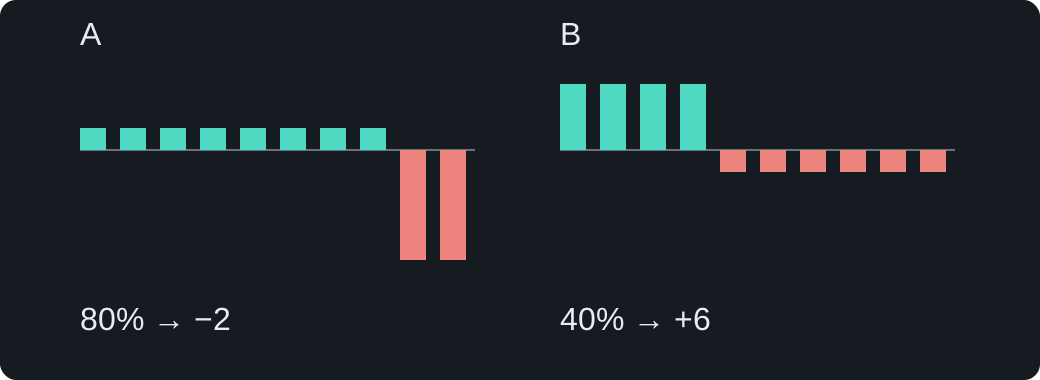
Huit gains de +1 et deux pertes de −5 donnent 80 % de réussite, mais un total de −2 et une moyenne de −0,2 avant frais.
Quatre gains de +3 et six pertes de −1 donnent 40 % de réussite, un total de +6 et une moyenne de +0,6. Ce sont des ensembles arithmétiques, pas des performances de marché.
Avec un coût moyen de 0,2 par transaction, les moyennes deviennent −0,4 et +0,4.
La moyenne ne suffit pas
Un même résultat moyen peut accompagner des drawdowns, séquences de pertes et risques extrêmes différents. Indiquez effectif, dispersion et contexte.
La fréquence historique p n’est pas automatiquement la probabilité du prochain gain. Les petits échantillons dépendants demandent une attention particulière. L’identité ne promet aucun profit futur ; les coûts doivent être intégrés.