Win rate — доля прибыльных сделок в выбранной совокупности. Он показывает частоту положительных результатов, но не их величину. Высокая частота выигрышей совместима с отрицательным итогом.
Частота: 80%
- 8 × 1 − 2 × 5 = −2
- E = −0.2; Условные единицы на сделку
Три величины вместо одной
Пусть p — доля выигрышей, W — средний положительный результат, L — средняя абсолютная величина потери. Если нулевых исходов нет, средний результат до издержек равен:
E = p × W − (1 − p) × L.
Для нулевых исходов нужно отдельно учитывать их долю. Все значения должны измеряться в одинаковых единицах и при сопоставимом размере позиции. При разном капитале и сложном проценте средняя прибыль сделки не равна доходности всего счёта.
Частые выигрыши, отрицательный итог
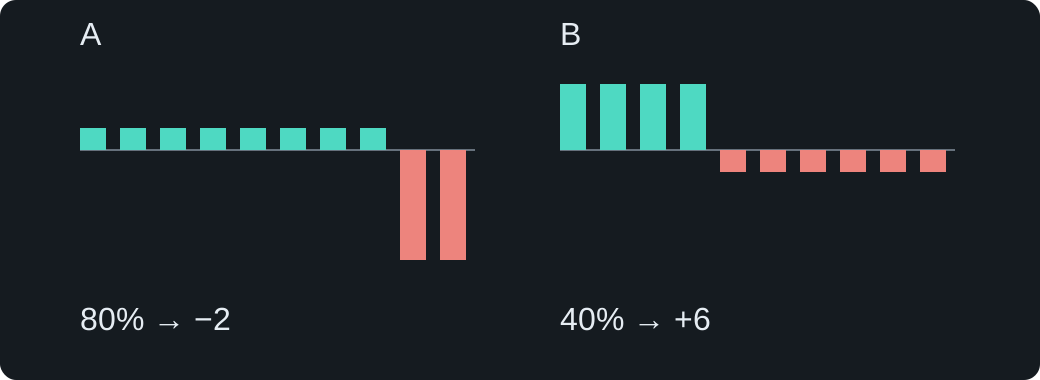
В условных десяти сделках восемь принесли по +1, две — по −5. Win rate равен 80 %, но суммарный результат составляет 8 − 10 = −2, а средний — −0,2 на сделку до комиссий.
Редкий крупный убыток перекрывает множество небольших выигрышей. По одному проценту успешных сделок этого не видно.
Частота: 40%
- 4 × 3 − 6 × 1 = +6
- E = +0.6; Издержки = 0.2 → E = +0.4
- Среднее по набору не описывает следующую сделку.
Редкие выигрыши, положительный итог
Во втором условном наборе четыре сделки принесли по +3, шесть — по −1. Win rate равен 40 %, итог — 12 − 6 = +6, средний — +0,6 до издержек. Это арифметический пример, а не доказательство существования стратегии с такими результатами.
Если средняя издержка составляет 0,2 на сделку, средний чистый результат этих двух наборов равен соответственно −0,4 и +0,4.
Почему среднее тоже недостаточно
Одинаковое ожидание возможно при разных просадках, последовательностях потерь и риске редких событий. Нужны число сделок, разброс результатов и условия их возникновения. Усреднение не защищает от изменения рыночного режима.
По исторической доле p нельзя без проверки назначать вероятность следующего выигрыша. Особенно осторожно следует трактовать малые и зависимые выборки.
Формула — тождество для описания результатов и модель ожидания при заданных предположениях. Она не обещает будущей прибыли; затраты рассматриваются отдельно в статье об издержках.