Выборочная доля — наблюдаемая частота события. Доверительный интервал показывает неопределённость оценки параметра при выбранной модели. Одно и то же значение частоты может быть оценено с совершенно разной точностью.
Интервал Уилсона, 95%
- Одинаковые единицы и длительность
- Узкий интервал не доказывает торгового преимущества.
Одинаковые 70 %, разная неопределённость
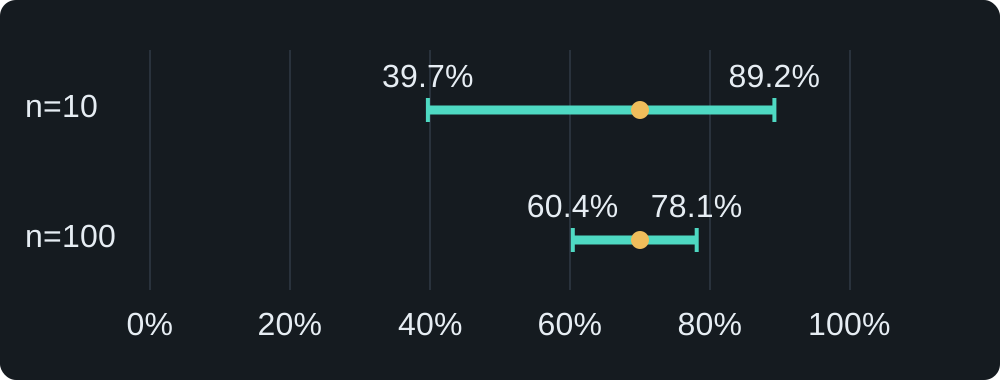
В условном независимом наборе событие произошло 7 раз из 10. Частота равна 70 %. Двусторонний 95-процентный интервал Уилсона составляет примерно 39,7–89,2 %.
При 70 событиях из 100 частота остаётся 70 %, но интервал сужается примерно до 60,4–78,1 %. Расчёт выполнен для независимых испытаний с одинаковой вероятностью события. Это учебные числа, а не результаты рынка.
Десять наблюдений не «запрещают» делать любые выводы. Они оставляют большую неопределённость, которую нельзя скрывать точным на вид процентом.
Как понимается уровень 95 %
В частотной трактовке неизвестный параметр фиксирован, а границы интервала меняются между выборками. При соблюдении предположений процедура рассчитана на приблизительно 95-процентное покрытие в повторных исследованиях.
Это не утверждение, что следующая сделка выиграет с вероятностью 95 %, и не вероятность нахождения уже фиксированного параметра внутри конкретного интервала.
Зависимые наблюдения
- Один эпизод
- Большое число сделок не устраняет зависимость наблюдений.
- Одно число не задаёт надёжность выборки.
Почему для рынка расчёт сложнее
Перекрывающиеся эпизоды используют одни и те же свечи. Сделки могут зависеть от общего тренда, а вероятность исхода меняться между режимами. Тогда формула для независимой постоянной вероятности создаёт ложную точность.
Нужно обосновать модель зависимости: например, рассматривать неперекрывающиеся события или применять подходящий блочный метод оценки неопределённости. Сокращение перекрытий само по себе не доказывает полной независимости.
Что сообщать вместе с процентом
Укажите число наблюдений, определение исхода, период, способ отбора, уровень доверия и метод расчёта. Раздельно описывайте неопределённость частоты и разброс денежного результата: доля выигрышей не измеряет размер потерь.
Руководство NIST приводит интервальную оценку доли. Применение этой модели к торговым данным требует отдельного обоснования и не превращает историческую статистику в прогноз.